


联系我们
名称:北京巨臻互联网科技有限公司
咨询:010-61376818 15611405958
地址:北京市房山区学园北街11号(全国高校绿色能源区域技术转移转化中心)2号楼6层
国高新认定:评审视角下的 5 类实质性失分
2026-11-17 来自: 北京市巨臻互联网科技有限公司 浏览次数:24
导读 · 这篇文章解决什么 认定材料并不是越厚越好。专家关注的是指标达标与证据勾稽:同一组数据能否在申请书、审计报告与辅助账之间得到一致解释。 适用对象:准备申报或重新认定高新技术企业的科技公司,以及负责材料复核的财务与项目负责人。 |
一句话结论 先算清三道硬线,再修人员与费用证据链,随后按评审口径反向自检。 |
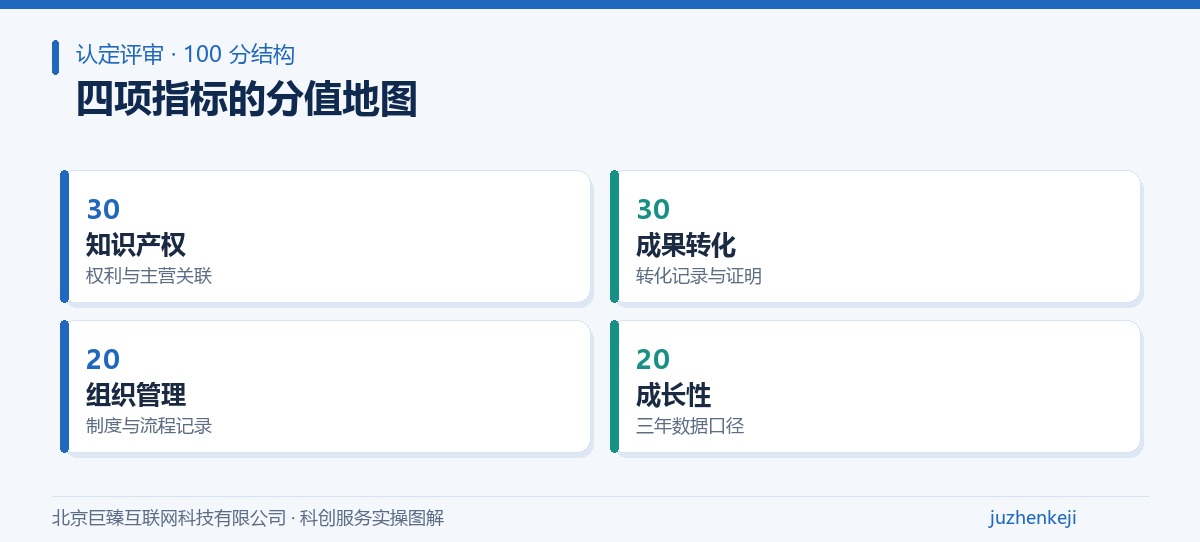
| 01 | 100 分结构:四项指标怎么分布 |
· 把材料页数当成得分依据,忽视指标之间的权重。 · 成果转化与组织管理水平只有描述,没有证据。 |
风险提示:评审围绕四项指标打分,材料数量不等于得分。
动作 1 按知识产权、成果转化、组织管理、成长性四项建立证据目录。 动作 2 每项指标准备“结论—证据—口径”三栏说明。 |
| 指标 | 分值 | 关键证据 |
| 知识产权 | 30 分 | 权利证书、与主营关联说明 |
| 成果转化 | 30 分 | 转化记录、销售与应用证明 |
| 组织管理 | 20 分 | 研发制度、机构与流程记录 |
| 成长性 | 20 分 | 三年财务数据与审计口径 |
| 02 | 三道硬线:先算清,再申报 |
· 科技人员只在花名册体现,个税与社保主体错配。 · 研发费用混入生产成本,高新收入链条断裂。 |
风险提示:硬线不达标或证据不足,容易在形式审查阶段失分。
动作 1 科技人员占比与工资、个税、社保三方记录对齐。 动作 2 按上年营收分档测算研发费用占比,并核对高新收入占同期总收入比例。 |
| 03 | 五类实质性失分与三步自检 |
· 知识产权与主营产品核心技术关联弱,或用非申报主体的权利凑数。 · 成长性指标三年数据断层,审计口径不一致。 |
风险提示:失分点往往集中在证据链断裂与口径不一致,而非单一材料缺失。
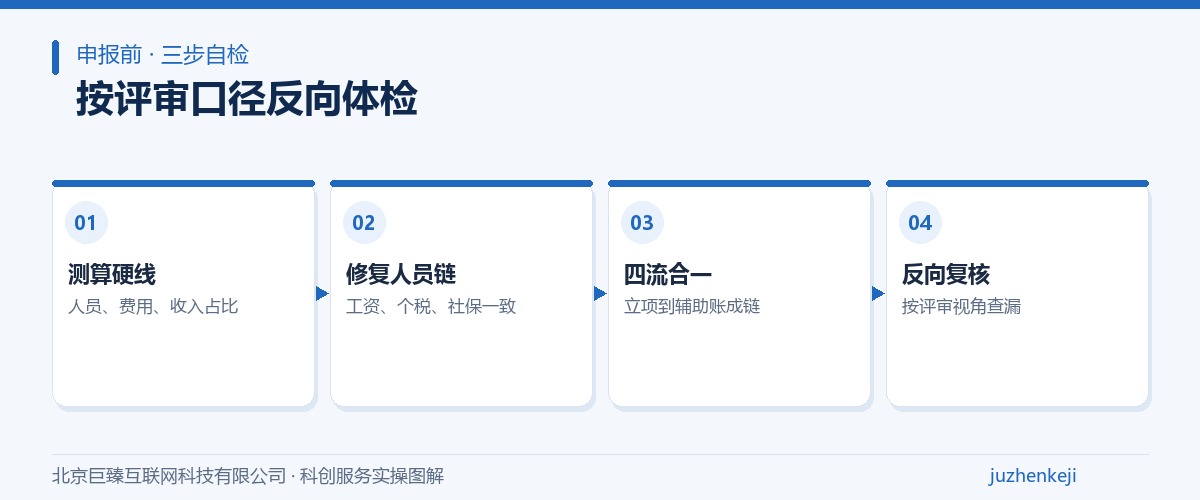
动作 1 自检三步:测算硬线 → 修复人员佐证链 → 以立项、工时、凭证、辅助账四流合一复核归集。 动作 2 按评审口径反向体检,而不是套模板交材料。 |
实操路线图
| ✓ | 提交前实操清单 |
□ 测算科技人员占比并核对三方记录 □ 按营收分档测算研发费用占比 □ 核对高新收入占同期总收入比例 □ 知识产权与核心技术逐项建立关联说明 □ 研发费用按四流合一复核 □ 三年财务数据口径一致、可勾稽 |
| ! | 常见误区与正确做法 |
| 常见误区 | 正确做法 |
| 材料越多得分越高 | 评审看指标达标与证据勾稽,不是页数。 |
| 非申报主体的权利也能凑数 | 权利主体需与申报主体一致。 |
| 成长性数据可临时调整 | 三年数据需连续、口径一致,可被审计核验。 |
担心材料在评审口径下失分?建议先做一次反向体检,把硬线、人员链与费用链逐项对照。
需要针对本企业做一次具体判断? 带上营业收入、研发费用、知识产权清单三项信息,业务顾问可协助初判与路径梳理。 咨询对接:15611405958 |
