


联系我们
名称:北京巨臻互联网科技有限公司
咨询:010-61376818 15611405958
地址:北京市房山区学园北街11号(全国高校绿色能源区域技术转移转化中心)2号楼6层
研发费用归集:三套口径、四流合一与三个选型指标
2026-11-17 来自: 北京市巨臻互联网科技有限公司 浏览次数:24
导读 · 这篇文章解决什么 研发费用归集看似是财务工作,实则连接研发、人事、税务与申报多条线。口径不统一,数据就无法自证;链条缺一环,核查时就难以解释。 适用对象:有研发投入的科技企业财务、研发负责人,以及需要长期维护研发辅助账的园区与企业。 |
一句话结论 先分清三套口径,再用“立项—工时—凭证—辅助账”四流合一把每笔费用串起来。 |
| 01 | 三套口径:一笔费用,三种归集方式 |
· 把会计账面研发费用直接当成加计扣除金额。 · 高新口径与加计口径混用,申报数据打架。 |
风险提示:三套口径在费用范围与归集方法上均有差异,不宜一套账套用到底。
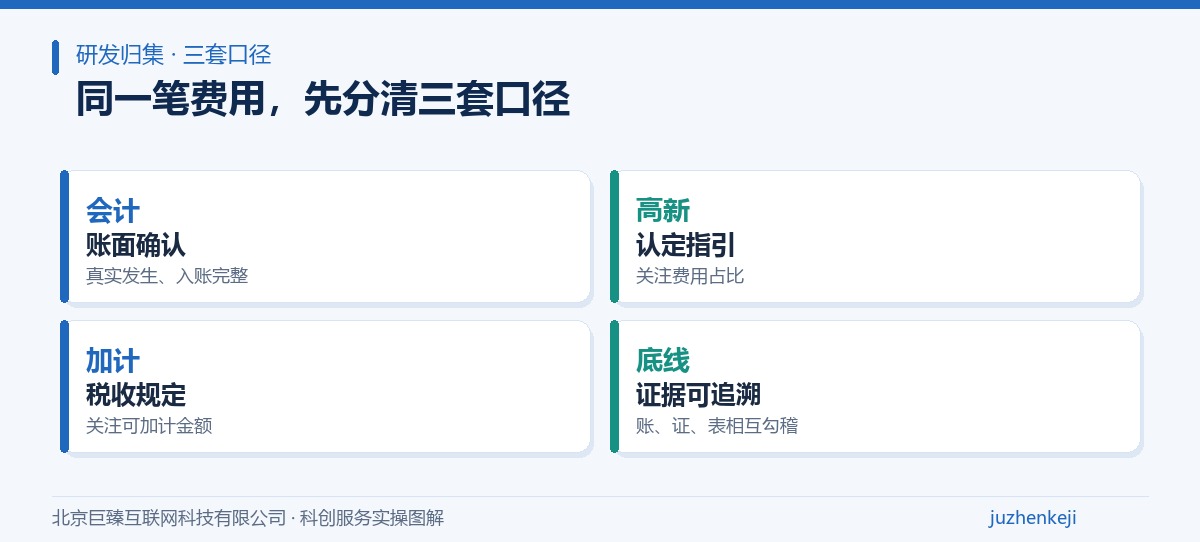
动作 1 会计口径:按会计准则确认,重在真实发生与入账完整。 动作 2 高新口径:按认定工作指引归集,关注占销售收入比例;加计口径:按相关税收规定执行,关注可加计扣除金额。 |
| 口径 | 主要依据 | 关注要点 |
| 会计 | 会计准则 | 真实发生、入账完整 |
| 高新 | 认定工作指引 | 研发费用占销售收入比例 |
| 加计 | 税收政策规定 | 可加计扣除金额与限额 |
| 02 | 四流合一:缺一环就难以自证 |
· 研发与生产共用人员、设备未按合理比例分摊。 · 委外研发缺少合规票据或超过规定比例。 |
风险提示:其他相关费用超限、辅助账与申报表不一致,是核查中的常见问题。
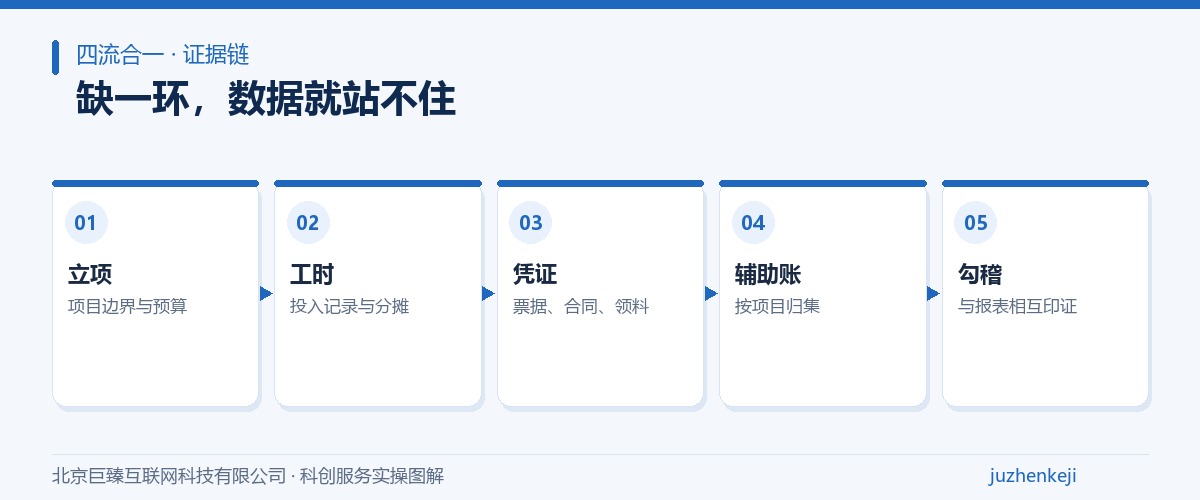
动作 1 立项:明确项目边界与预算;工时:记录人员实际投入与分摊。 动作 2 凭证:票据、合同、领料单齐备;辅助账:按项目归集、可追溯、可与报表勾稽。 |
| 03 | 选型三个指标:让归集可持续 |
· 用表格临时归集,项目多时难以追溯。 · 只有系统没有咨询,口径错误无法及时纠正。 |
风险提示:工具与口径脱节,会让后续申报和核查都缺少底稿。
动作 1 一看是否有产学研底座,二看能否生成辅助账,三看是否具备“咨询 + 系统”双栈。 动作 2 把归集结果定期与纳税申报表、年度审计报告勾稽。 |
实操路线图
| ✓ | 提交前实操清单 |
□ 区分会计、高新、加计三套口径 □ 按项目建立立项文件与预算 □ 人员工时与设备使用按比例分摊 □ 委外研发合同与票据合规 □ 其他相关费用不超过规定限额 □ 辅助账与申报表、审计报告完成勾稽 |
| ! | 常见误区与正确做法 |
| 常见误区 | 正确做法 |
| 账面研发费用就是可加计金额 | 口径不同,需按税收规定重新归集。 |
| 辅助账可以年终一次补 | 应按项目持续记录,才能形成可追溯链条。 |
| 有系统就不用口径辅导 | 工具需与正确口径结合,否则错误会被系统化。 |
研发费用归集处在临界区间或口径不清?可先做一次四流合一自查,把立项、工时、凭证、辅助账逐项对齐。
需要针对本企业做一次具体判断? 带上营业收入、研发费用、知识产权清单三项信息,业务顾问可协助初判与路径梳理。 咨询对接:15611405958 |
