


联系我们
名称:北京巨臻互联网科技有限公司
咨询:010-61376818 15611405958
地址:北京市房山区学园北街11号(全国高校绿色能源区域技术转移转化中心)2号楼6层
拟上市企业内控合规:六张清单与 18 个月整改路线
2026-11-17 来自: 北京市巨臻互联网科技有限公司 浏览次数:22
导读 · 这篇文章解决什么 很多拟上市企业的业务本身过硬,卡点却出现在内控:账、证、制度无法相互印证。内控前置不是额外负担,而是缩短周期的务实做法。 适用对象:有上市规划的科技企业、拟挂牌企业,以及为其提供财务与合规辅导的顾问团队。 |
一句话结论 以内控六张清单为底稿,按 18 个月倒排整改节点,把问询高频问题提前演练。 |
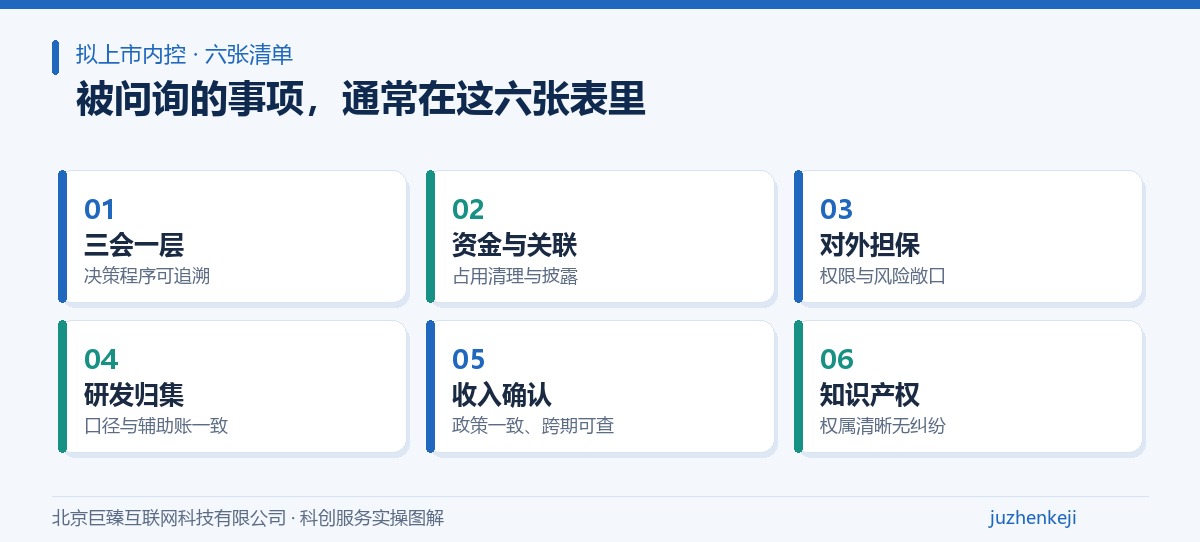
| 01 | 六张清单:被问询的高频事项 |
· 三会一层只有会议照片,缺少通知、议案、表决与记录。 · 研发费用归集口径在资本化与费用化之间摇摆。 |
风险提示:高频问询往往指向账、证、制度能否相互印证,而不是单一材料缺失。
动作 1 按六张清单逐项建立底稿:三会运作、资金与关联交易、担保、研发归集、收入确认、知识产权权属。 动作 2 每项底稿标注责任部门、时间节点与证据来源。 |
| 清单 | 核查要点 | 常见短板 |
| 三会一层 | 通知、议案、表决、记录完整 | 决策程序留痕不足 |
| 资金与关联交易 | 占用清理、定价与披露完整 | 审批链条缺失 |
| 研发费用归集 | 口径一致、辅助账可追溯 | 资本化划分不清 |
| 知识产权权属 | 商标、版权、软著权属清晰 | 权属主体不一致 |
| 02 | 问询关注点:把高频问题提前演练 |
· 收入确认政策前后不一致,跨期与经销收入难以核查。 · 用工与社保记录与人员口径对不上。 |
风险提示:问询回复的口径若与底稿不一致,会引发进一步追问。
动作 1 围绕收入真实性、关联交易、资金流水、研发投入、用工规范五类问题做模拟问询。 动作 2 每个问题准备一份“结论—证据—口径”三栏答复底稿。 |
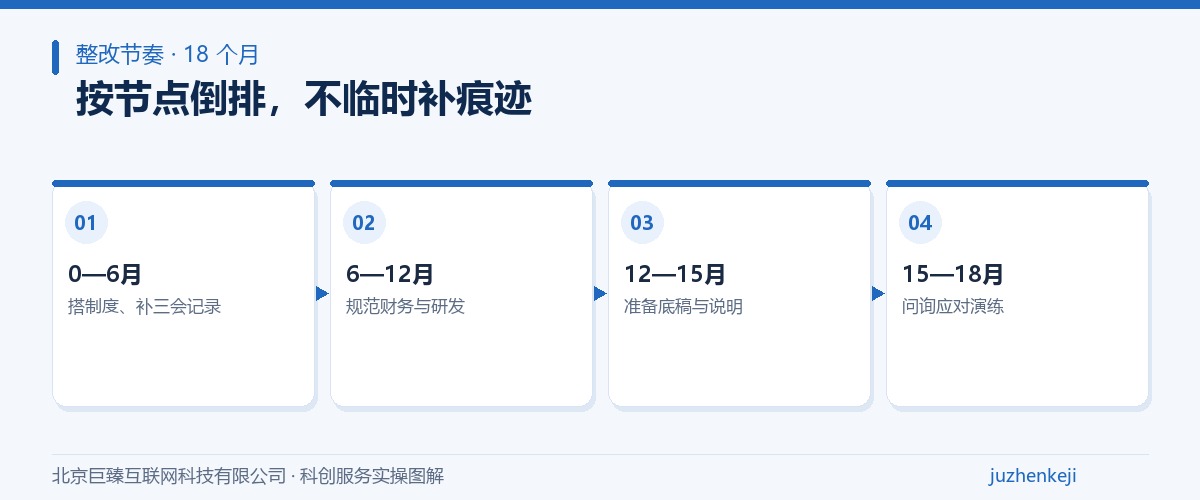
| 03 | 18 个月整改路线:倒排节点 |
· 临近申报才补制度,三会痕迹无法回溯。 · 财务规范与底稿准备同时压到收尾阶段。 |
风险提示:制度与痕迹需要运行周期,事后补材料难以形成连续记录。
动作 1 0—6 个月:搭制度、补三会痕迹;6—12 个月:规范财务与研发归集。 动作 2 12—15 个月:准备申报底稿与专项说明;15—18 个月:问询应对演练。 |
实操路线图
| ✓ | 提交前实操清单 |
□ 建立六张内控清单与责任分工 □ 三会一层通知、议案、表决、记录补齐 □ 资金占用与关联交易完成清理与披露 □ 研发费用归集口径统一、辅助账可追溯 □ 收入确认政策前后一致、跨期可核查 □ 完成至少一轮模拟问询演练 |
| ! | 常见误区与正确做法 |
| 常见误区 | 正确做法 |
| 业务过硬就不用做内控前置 | 内控决定能否通过问询,需提前运行与留痕。 |
| 制度可以在申报前突击补 | 制度需要运行周期,痕迹无法一次性补出连续性。 |
| 问询回复只需解释业务 | 回复口径需与底稿、账证一致,否则会引发追问。 |
有上市或挂牌规划?建议先按六张清单做一次内控体检,再倒排整改节点,避免临近申报被动补材料。
需要针对本企业做一次具体判断? 带上营业收入、研发费用、知识产权清单三项信息,业务顾问可协助初判与路径梳理。 咨询对接:15611405958 |
